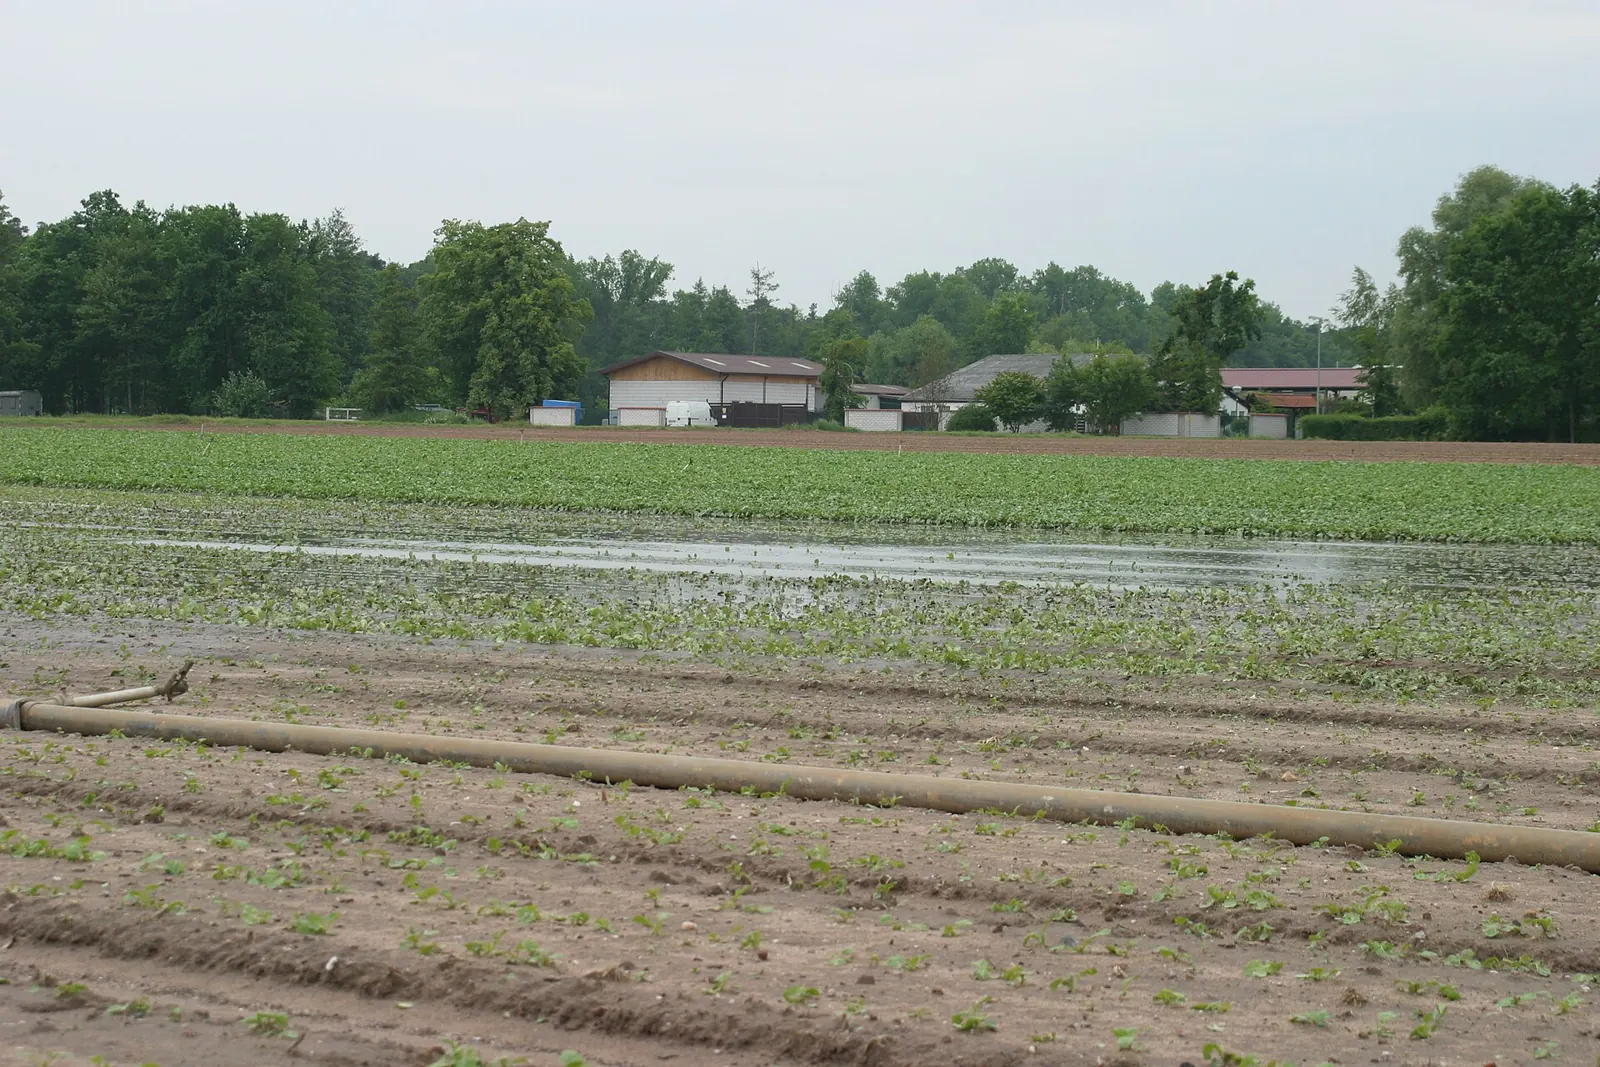
Photo: Joachim Ziegler, Gruppenleiter Gemüsebauː Anbauberatung, Berufsschule, Düngung, · CC BY 4.0
بیمهی شاخصی و مدیریت ریسک اقلیمی؛ وقتی پرداخت خسارت به عدد هواشناسی گره میخورد
خشکسالی، سرمازدگی بهاره، تگرگ و بارشهای سیلآسا؛ تغییر اقلیم این رویدادها را پرتکرارتر و شدیدتر کرده است. کشاورزی که یک سال بد را تجربه میکند، اغلب چند سال برای جبرانش وقت میگذارد. بیمه یکی از ابزارهای اصلی تقسیم این ریسک است و در دنیا نوع تازهای از آن با سرعت در حال گسترش است: بیمهی شاخصی (پارامتریک).
بیمهی شاخصی چطور کار میکند؟
در بیمهی معمولی، پس از خسارت کارشناس به مزرعه میآید، خسارت را برآورد میکند و پرداخت انجام میشود؛ فرایندی که زمانبر و گاهی محل اختلاف است. در بیمهی شاخصی:
- یک شاخص قابلاندازهگیری تعیین میشود؛ مثل مجموع بارش یک دوره در ایستگاه هواشناسی، حداقل دما در فروردین، یا شاخص پوشش گیاهی از تصاویر ماهوارهای.
- آستانه از قبل توافق میشود؛ مثلاً اگر بارش اسفند تا اردیبهشت کمتر از ۶۰ درصد میانگین شد.
- اگر شاخص از آستانه عبور کند، مبلغ از پیش تعیینشده بدون بازدید از مزرعه پرداخت میشود.
مزیتها
پژوهشهای تازه این مزیتها را برمیشمرند:
- شفافیت: همه میدانند در چه شرایطی پرداخت انجام میشود.
- هزینهی کمتر: نیازی به ارزیابی مزرعه به مزرعه نیست.
- پرداخت سریع: کشاورز زودتر پول دارد که کشت بعد را شروع کند.
- کاهش تقلب و ادعای غیرواقعی، چون پرداخت به دادهی عینی بستگی دارد نه گزارش خود فرد.
ضعف اصلی: ریسک پایه
اگر ایستگاه هواشناسی بارش خوب ثبت کند اما مزرعهی شما در چند کیلومتر آنطرفتر خشکی کشیده باشد، چیزی دریافت نمیکنید. این ناهمخوانی را ریسک پایه مینامند و دانشگاهها پروژههای جدی برای کم کردنش دارند: استفاده از تصاویر ماهوارهای، ایستگاههای متراکمتر و ترکیب چند شاخص.
یک پژوهش جهانی هم نشان داده تحقیقات بیمهی شاخصی در کشورهایی که بیشترین ریسک اقلیمی و ناامنی غذایی را دارند کمتر انجام شده و بیشتر روی غلات و خشکسالی متمرکز بوده؛ یعنی برای باغها، تگرگ و سرمازدگی هنوز راه زیادی مانده است.
مدیریت ریسک فقط بیمه نیست
بیمه آخرین لایهی محافظت است. لایههای قبلی:
- تنوع: چند محصول با تقویم و نیاز آبی متفاوت؛ یک رویداد همه را با هم نمیبرد.
- آب پشتیبان: استخر ذخیره در خشکسالی، و آب برای آبیاری ضدیخ در سرمازدگی.
- محافظت فیزیکی: تور ضدتگرگ برای باغهای پرارزش.
- برنامهی خشکسالی با نقاط تصمیم (مقالهی خشکسالی شدید).
- پسانداز سال خوب برای سال بد.
- بیمهی موجود: بیمهی محصولات کشاورزی در ایران برای بسیاری از محصولات و خطرها وجود دارد؛ شرایط، پوششها و مهلتهای ثبتنام را از نمایندهی بیمهی کشاورزی منطقه بپرسید.
جمعبندی
تغییر اقلیم ریسک را از «اتفاق نادر» به «اتفاق قابلپیشبینی» تبدیل کرده است. کشاورزی که ریسک را لایهلایه مدیریت میکند، از یک سال بد عبور میکند؛ کشاورزی که همهچیز را به یک محصول و یک منبع آب گره زده، ممکن است عبور نکند.
سؤالات متداول
بیمهی شاخصی چه فرقی با بیمهی معمولی محصول دارد؟
در بیمهی معمولی کارشناس به مزرعه میآید و خسارت واقعی را ارزیابی میکند. در بیمهی شاخصی، اگر شاخص از پیش توافقشده (مثل بارش ایستگاه یا دمای حداقل) از آستانه عبور کند، مبلغ مشخص به همهی بیمهگذاران آن منطقه پرداخت میشود.
«ریسک پایه» یعنی چه؟
احتمال اینکه شاخص با خسارت واقعی مزرعهی شما جور نباشد؛ مثلاً ایستگاه بارش کافی ثبت کرده ولی مزرعهی شما که چند کیلومتر دورتر است خشکی کشیده. این مهمترین ضعف بیمهی شاخصی است.
منابع
این مقاله با استفاده از یافتههای منابع زیر، برای شرایط ایران نوشته شده است.
- Frontiers in Climate (2025) — redesigning index insurance for climate adaptation
- University of Southern Queensland — Global disparities in agricultural climate index-based insurance research
- IIED — Insuring farmers: adapting to climate change
- University of Manchester — Mitigating basis risk in weather index-based crop insurance
این مقاله چقدر به کارتان آمد؟
نظرها
هنوز نظری ثبت نشده است. تجربهی خودتان را بنویسید.
مطالب مرتبط
تعاونی و فروش مستقیم؛ کشاورزان اروپایی چطور سهم بیشتری از قیمت را برمیدارند
زنجیرههای کوتاه تأمین در اروپا به کشاورزان کمک کرده سهم بیشتری از قیمت نهایی را نگه دارند…
انرژی خورشیدی فراتر از پمپ؛ خشککن و سردخانهی خورشیدی در مزرعه
خشککن و سردخانهی خورشیدی کوچک میتوانند ضایعات را کم کنند و محصول ارزان را به محصول گران…
کمآبیاری تنظیمشده در باغ؛ آب کمتر در زمان درست
کمآبیاری تنظیمشده (RDI) یعنی کم کردن آب فقط در مراحلی از رشد که درخت تحمل دارد. نتایج پژ…